Domain assetbase.de kaufen?
Wir ziehen mit dem Projekt
assetbase.de um.
Sind Sie am Kauf der Domain
assetbase.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain assetbase.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **


Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Umstrittenes Vermögen, Fachbücher von Jana StoklasaWie westdeutsche Arbeiterorganisationen nach 1945 um Rückerstattung und Entschädigung stritten. Im Jahr 1933 zerschlugen die Nationalsozialisten die deutsche Arbeiterbewegung. Der NS-Staat enteignete das auf rund eine Milliarde Reichsmark geschätzte Vermögen und setzte es nicht zuletzt für Verfolgung, Propaganda und Kriegswirtschaft ein. Als 1948 die Nachfolgeorganisationen Anträge auf Rückerstattung stellen konnten, entbrannte ein erbitterter Kampf um Immobilien, Zeitungsdruckereien und Entschädigungen. Jana Stoklasa erinnert ausgehend vom Beispiel Hannovers an dieses lange vergessene Kapitel deutscher Nachkriegsgeschichte. Auf der Basis neuer Quellen spürt die Historikerin dem Beziehungsgeflecht zwischen Geschichtspolitik, Justiz und Vergangenheitsbewältigung nach. Sie dekonstruiert die Auseinandersetzungen zwischen SPD und KPD im Zeichen der innerdeutschen Teilung mithilfe der postkolonialen Diskursanalyse und sie zeigt für die Konsumgenossenschaften in beeindruckender Weise, wie eng Restitution und Vergangenheitsblindheit miteinander zusammenhingen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das 1x1 der Wertpapiere, Ratgeber von Roman WeberEgal, ob Sie sich das erste Mal mit dem Thema Börse beschäftigen oder schon Erfahrungen gesammelt haben: Mit diesem Arbeitshandbuch haben Sie einerseits die Möglichkeit, Grundlagenwissen, Überblick und Verständnis von Zusammenhängen zu erwerben. Darüber hinaus können Sie tiefer in die Welt der Börse eintauchen. So können Sie sich weniger bekannten Finanzprodukten widmen und Ihre Anlagestrategie dem Marktumfeld anpassen. Sie erfahren mehr über Marktplätze, Chancen und Risiken, Anleihen, Aktien, Indizes, Fonds, Swaps, Futures und Optionen, Zertifikate und den Börsenhandel. „In meiner langjährigen Tätigkeit als Trainer an der Wiener Börse Akademie wurde ich immer wieder gefragt, welches Buch ich für Einsteiger empfehlen könnte. So ist die Idee über Jahre gereift, selbst ein umfassendes Arbeitshandbuch zu schreiben“, meint der Autor und wünscht seinen Lesern viel Erfolg in der Anwendung. Wichtig: Auch Feedback aus dem Leserkreis wird hochgeschätzt.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
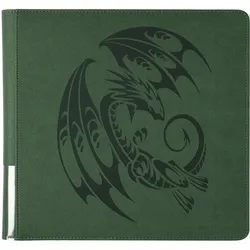
Arcane Tinman PortfolioDie dichten und üppigen Farben eines Waldbodens, unter denen sich eine Fülle von Geheimnissen verbirgt. Tauschen, zeigen und präsentieren Sie Ihre Karten in einem exklusiven Card Codex-Portfolio. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Dellen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Einstecktaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Der Card Codex 576 bietet Ihnen die Möglichkeit, bis zu 576 Karten auf seinen 24 Seiten mit jeweils 24 Einstecktaschen auszustellen. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.34,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
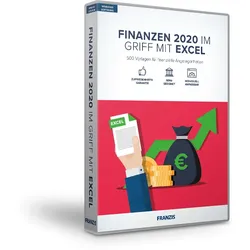
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **


Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögen vererben, Fachbücher von Ronny GrundigDie politische Regulierung der Vermögensweitergabe und individuelle Erbregelungen in der zweiten Hälfte des 20. Jahrhunderts. Das Vererben von Vermögen stabilisiert die Gesellschaftsordnung. Erbregelungen können soziale Ungleichheitsverhältnisse in die Zukunft fortschreiben oder zu Enttäuschungen übergangener Familienmitglieder führen. Da das Vererben soziale Gerechtigkeits- und Familienvorstellungen berührt, ist seine Regulierung politisch höchst umstritten. Obwohl die jährlich vererbten Vermögen in den letzten Jahren immer neue Rekordhöhen erreichten, ist die Vorgeschichte dieser gegenwärtigen Entwicklung bisher kaum erforscht. Ronny Grundig untersucht den Wandel der Vermögensvererbung vom Ende des Zweiten Weltkriegs bis zum Ende der 1980er Jahre. Er blickt auf politische Regulierungen, die Praktiken des Vererbens und die Aneignung des Erbes durch die Hinterbliebenen. Der Autor analysiert die Steuervermeidung Vermögender sowie Konflikte zwischen Erben und Erbinnen. Ebenso zeigt er den Wandel von Paar- und Familienbeziehungen beim Vererben, die sich in den Testamenten niederschlagen und die Verteilung der hinterlassenen Vermögen beeinflussen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstrittenes Vermögen, Fachbücher von Jana StoklasaWie westdeutsche Arbeiterorganisationen nach 1945 um Rückerstattung und Entschädigung stritten. Im Jahr 1933 zerschlugen die Nationalsozialisten die deutsche Arbeiterbewegung. Der NS-Staat enteignete das auf rund eine Milliarde Reichsmark geschätzte Vermögen und setzte es nicht zuletzt für Verfolgung, Propaganda und Kriegswirtschaft ein. Als 1948 die Nachfolgeorganisationen Anträge auf Rückerstattung stellen konnten, entbrannte ein erbitterter Kampf um Immobilien, Zeitungsdruckereien und Entschädigungen. Jana Stoklasa erinnert ausgehend vom Beispiel Hannovers an dieses lange vergessene Kapitel deutscher Nachkriegsgeschichte. Auf der Basis neuer Quellen spürt die Historikerin dem Beziehungsgeflecht zwischen Geschichtspolitik, Justiz und Vergangenheitsbewältigung nach. Sie dekonstruiert die Auseinandersetzungen zwischen SPD und KPD im Zeichen der innerdeutschen Teilung mithilfe der postkolonialen Diskursanalyse und sie zeigt für die Konsumgenossenschaften in beeindruckender Weise, wie eng Restitution und Vergangenheitsblindheit miteinander zusammenhingen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das 1x1 der Wertpapiere, Ratgeber von Roman WeberEgal, ob Sie sich das erste Mal mit dem Thema Börse beschäftigen oder schon Erfahrungen gesammelt haben: Mit diesem Arbeitshandbuch haben Sie einerseits die Möglichkeit, Grundlagenwissen, Überblick und Verständnis von Zusammenhängen zu erwerben. Darüber hinaus können Sie tiefer in die Welt der Börse eintauchen. So können Sie sich weniger bekannten Finanzprodukten widmen und Ihre Anlagestrategie dem Marktumfeld anpassen. Sie erfahren mehr über Marktplätze, Chancen und Risiken, Anleihen, Aktien, Indizes, Fonds, Swaps, Futures und Optionen, Zertifikate und den Börsenhandel. „In meiner langjährigen Tätigkeit als Trainer an der Wiener Börse Akademie wurde ich immer wieder gefragt, welches Buch ich für Einsteiger empfehlen könnte. So ist die Idee über Jahre gereift, selbst ein umfassendes Arbeitshandbuch zu schreiben“, meint der Autor und wünscht seinen Lesern viel Erfolg in der Anwendung. Wichtig: Auch Feedback aus dem Leserkreis wird hochgeschätzt.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Arcane Tinman PortfolioDie dichten und üppigen Farben eines Waldbodens, unter denen sich eine Fülle von Geheimnissen verbirgt. Tauschen, zeigen und präsentieren Sie Ihre Karten in einem exklusiven Card Codex-Portfolio. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Dellen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Einstecktaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Der Card Codex 576 bietet Ihnen die Möglichkeit, bis zu 576 Karten auf seinen 24 Seiten mit jeweils 24 Einstecktaschen auszustellen. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.34,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über elektronische Wertpapiere (eWpG)Gesetz über elektronische Wertpapiere (eWpG) , Zum Werk Deutschland verfügt über ein dynamisches Fin-Tech-Ökosystem und insbesondere in Berlin über einen der progressivsten Start-Up-Standorte weltweit. Mit Ethereum ist hierzulande das derzeit wichtigste open source-Blockchain-Protokoll für Token-Emissionen entwickelt worden. Zugleich erproben die deutschen Börsen und große Bankhäuser eigene Blockchain-Plattformen für Wertpapiertransaktionen und andere Digitalisierungsmodule, um die Wertpapierabwicklung effizienter zu gestalten und neue Finanzprodukte anzubieten. Die Krypto-Branche erwartet von dem neuen Gesetz einen erheblichen Schub. Mit der Etablierung des Rechtsrahmens soll sich unter deutschem Recht eine Token-Ökonomie auf Blockchain-Basis entwickeln, die ähnlich der Einführung des Internets den Kapitalmarkt grundlegend revolutioniert. Zugleich erhoffen sich die traditionellen Finanzakteure Rechtssicherheit für die eigenen Blockchain-Geschäftsmodelle und Digitalisierungsbestrebungen. Gelingt dies, dürfte der Finanzplatz Deutschland eine Vorreiterrolle im Fin-Tech-Bereich einnehmen. Das elektronische Wertpapier "made in Germany" könnte weitreichende Bedeutung auf dem Anleihemarkt erlangen und ggf. zum model law für Blockchain-Emissionen avancieren. Der Kommentar wird insbesondere für Start-Up-Unternehmen und die sie begleitende Rechtsberatung von großem Wert sein. Da der Kommentar als erstes Werk dieser Art auf dem Markt sein wird, der zudem von den Personen geschrieben wird, die maßgeblich an der Erstellung des Gesetzes mitgewirkt haben, dürfte seine Lektüre gemeinsam mit der Gesetzesbegründung die Grundlage fundierter rechtlicher Analysen durch Rechtsanwälte und Unternehmensjuristen bilden. Auch für die Perspektive der Aufsichts- und Ermittlungsbehörden (BaFin, Bundesbank, Staatsanwaltschaften) wird der Kommentar zunächst die einzige und damit die notwendige Handreichung für eine Arbeit mit dem Gesetz sein. Vorteile auf einen Blick erster Kommentar am Markt Autoren haben maßgeblich an der Erstellung des Gesetzes mitgewirkt hohe Praxisrelevanz Zielgruppe Für Praktikerinnen und Praktiker, die eine erste Handreichung zum neuen Gesetz suchen, insbesondere Start-Up-Unternehmen; Rechtsanwaltschaft und Unternehmensjuristinnen und -juristen; Rechtsabteilungen von Banken und Verbänden; Aufsichts- und Ermittlungsbehörden. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220126, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Müller, Michael F.~Pieper, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 421, Keyword: eWpG; Blockchain; Krypto-Token; Krypto-Wertpapiere, Fachschema: Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 421, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 198, Breite: 132, Höhe: 36, Gewicht: 690, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über elektronische Wertpapiere. eWpGGesetz über elektronische Wertpapiere. eWpG , Systematische Darstellungen, Vertragsmuster. Kommentar , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240929, Produktform: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Segna, Ulrich~Möslein, Florian~Omlor, Sebastian~Buttlar, Julia von, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 947, Keyword: Blockchain-Technologie; BörsG; Börsengesetz; DepotG; Krypto-Wertpapiere; SchuldVerschreibG; Wertpapierprospektgesetz; WpPG; eWpG, Fachschema: Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 966 Blätter, Länge: 224, Breite: 141, Höhe: 43, Gewicht: 1064, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.